从”普惠减税”到”定向抢商”。2026年上半年,越南、马来西亚、柬埔寨、阿根廷等”一带一路”沿线国家密集出台投资激励新政,整体逻辑出现根本性转折:优惠不再按”是否投资”发放,而按”投资什么、带来什么”发放,从普惠减税全面转向定向抢商。
越南:取消”2免4减半”,改分层激励。2026年3月1日,越南新《投资法》(第143/2025/QH15号)生效,3月31日配套的第96号决议(96/2026/NĐ-CP)进一步明确优惠框架。最大变化是废除工业园普适性的”2免4减半”企业所得税优惠,改为分层定向激励:特级项目(数字技术、大型绿能、高端装备)可享”4免9减半”,一级项目(高新零部件、环保装备等)适用”2免4减半”;一般加工制造被排除在普惠之外。同时,非敏感行业外资可”先设企、后补投资手续”,落地周期缩短2—4个月。
马来西亚:NIF框架,激励与绩效挂钩。马来西亚2026年3月1日起实施新投资激励框架(NIF,先适用于制造业),设置两类互斥工具:特别税率(STR)最长15年,一般项目0%—10%;投资税补贴(ITA)最高可抵减100%合格资本支出的70%—100%法定收入。NIF强调”绩效承诺”,通过国家投资愿景评分表从经济复杂度、优质就业、本地供应链等六维度量化评估,任一年度未达标则当年优惠自动失效。
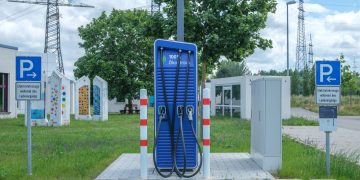
柬埔寨与阿根廷:绿能与长锁定期。柬埔寨落实《国家电动汽车发展政策(2024—2030)》,分两阶段将电动车电机、电池、整车及充电器进口关税逐步降至0%,加速本地电动化转型。阿根廷则于5月递交《超大型投资激励制度》(Súper RIGI)法案,最低投资10亿美元,所得税15%、股息3.5%,并拟提供长达30年的税收与监管稳定性承诺,重点利好铜矿、锂电与电动汽车制造。
整体看,各国正用”重实质运营”替代”重准入”,政策红利向高附加值产业与深度本地化能力倾斜。