乌兹别克斯坦共和国(Republic of Uzbekistan)
乌兹别克斯坦共和国(Republic of Uzbekistan):乌兹别克斯坦为中亚人口最多、区位枢纽国家,正推进市场化改革与国企私有化,改革开放红利显著。
GDP
1000 亿美元
人口
3700 万
GDP增长率
6 %
市场类型
发展中市场
国别介绍
乌兹别克斯坦是中亚人口最多、区位枢纽国家,正推进市场化改革与国企私有化,天然气、金、铀与棉花资源丰富,中国—中亚天然气管道经其境,"一带一路"产能合作深入,鹏盛工业园等中资项目落地、双边贸易与投资增长迅速。作为出海中亚的核心支点,年轻人口占比高、内需市场可观、劳动力成本低,适合能源、纺织、建材、汽车与基础设施建设,改革红利与政策支持较明确,营商环境持续改善。
基本信息
塔什干、撒马尔罕、布哈拉、安集延、费尔干纳、纳曼干
中乌1992年建交,为全面战略伙伴。中国—中亚天然气管道经乌境,共建"一带一路"在能源、基建、产业园、纺织领域合作深入。
宏观经济
天然气、黄金与铀矿、棉花与纺织、汽车组装、农业与果蔬、建材
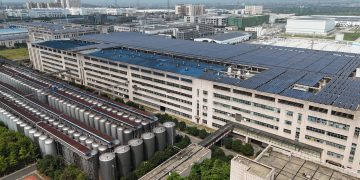
中资在乌以能源、基建与制造为主:中国—中亚天然气管道、油气服务(中石油/中石化)、纺织与服装、汽车(比亚迪、宇通)、光伏与水泥产能合作区(鹏盛工业园)。
主要贸易伙伴:中国、俄罗斯、哈萨克斯坦、欧盟、土耳其。
营商环境
乌兹别克斯坦为中亚人口最多、区位枢纽国家,正推进市场化改革与国企私有化,改革开放红利显著。政府设‘投资与外贸部’‘经济特区’吸引外资;世界银行2020营商环境排名第69位(改革后显著提升)。劳动力成本低、资源(天然气/金/铀)丰富,但行政效率与汇率仍具挑战。
多数行业对外资开放;战略性行业(如天然气管网、部分矿产、媒体、金融)设审批或股比限制。外资须通过投资与外贸部登记鼓励类项目以享优惠。
设立公司:司法部/税务局在线注册(名称→章程→税号);外资企业另须投资与外贸部项目登记与行业许可。
标准工时为每周40小时,加班受限制并计加班费;外籍员工须持工作许可(配额管理)。
利润可汇出,但须通过授权银行并受外汇市场深度影响,建议提前规划结算渠道。
限制/审批行业:天然气管网、部分战略性矿产、媒体、金融与国防相关。
税收法律
进口关税分档(多为5%–30%);出口以原材料为主;属独联体自贸与欧亚经济联盟观察员,部分优惠政策适用。
乌为 WTO 成员(2020加入),知识产权局负责专利、商标、外观设计;执法逐步完善。
投资与经营核心法规:《民法典》《税法》《投资与投资活动法》《劳动法》《海关法》。
基础设施
内陆国,无海港;以铁路/公路枢纽与航空为主:塔什干国际机场、撒马尔罕机场;中欧班列经乌过境。
塔什干、撒马尔罕、布哈拉经济特区(SEZ)与‘鹏盛工业园’等中乌产能合作园区。
电力以天然气发电为主,供应总体稳定且电价低(约0.03–0.06美元/kWh),正发展光伏与水电。
3G/4G 覆盖主要城市,5G 试点;主要运营商 Ucell、Beeline、Uzmobile、Mobiuz。
实用信息
在乌华人约数千,以工程、能源、纺织与贸易人员为主;中乌商会与园区企业网络活跃。
总体治安良好、社会稳定;主要风险为交通与偶发治安,建议遵守当地法规。
中亚伊斯兰文化底色、重视关系与 hospitality;商务以俄语/乌语为主,初见交换名片、着正装;决策偏层级式,需耐心建立信任。
投资指南
天然气与化工、黄金/铀等矿产、纺织服装、汽车与零部件、光伏与建材、农业深加工。
代表中资布局:中国—中亚天然气管道、油气服务、鹏盛工业园、比亚迪/宇通客车、纺织产能、光伏项目。
关注:①行政效率与官僚程序;②汇率波动与外汇可兑换性;③本地化用工与配额;④政策连续性。建议依托经济特区与中乌园区、借当地合作伙伴落地。
投资、工业与贸易部、乌兹别克斯坦工商会、中乌商会、各经济特区管理局。
官方机构
乌兹别克斯坦是中亚人口最多、区位枢纽,市场化改革推进中,资源与一带一路产能合作深入,出海潜力大。
乌兹别克斯坦是中亚人口第一大国(约3636万)、第二大经济体,2024年GDP约1150亿美元、增速约6.5%,年轻人口结构带来持续内需红利。2024年中乌贸易额约124.87亿美元(占乌外贸约19%),中国占乌吸收外资约30%,在乌注册中企近3000家。竞争格局上,本土国企主导能源、化工、矿业等战略行业,外资与民营主要活跃于纺织、建材、家电组装与农业加工等充分竞争领域;中企在工程机械、电力设备、新能源与通信领域已具先发优势,但需应对土耳其、俄罗斯及本地集团的价格竞争。
正推进大规模市场化改革:增值税由20%降至12%、企业所得税约15%,设立多个自由经济区提供最长10年免税期,外资准入负面清单持续缩减。企业注册时间缩短至约3天,计划2026年推出15分钟创业极简登记。监管端透明国际CPI 2024得分25/100,腐败感知仍偏高但逐年改善;国企主导领域改革不彻底,地方执行与自由裁量是主要摩擦源。政策连续性与改革决心是相对周边的最大确定性。
基建正快速改善:中吉乌铁路(约523公里)2024年底动工,预计把中间走廊占比由约12%提升至约28%;公路与电网改造获亚开行、中国贷款支持。能源以天然气为主、电力基本自给;数字经济起步(电子政务、移动支付普及)。主要瓶颈仍是物流效率与口岸通关,配套成熟度低于哈萨克斯坦但改善斜率最陡,自由经济区是落地首选载体。
用工成本低于中国、劳动力充足且年轻,但高端技术与管理人才短缺,需配套本地培训或国内派驻。运营成本上工业用电、燃气受补贴价格较低,整体有竞争力。融资端本地银行体系以国有银行为主,中长期本币融资可得性有限、利率偏高,外资项目多依赖母国银行、出口信保或多边机构(亚开行、亚投行)融资支持。
税负在中亚具竞争力:增值税12%、企业所得税约15%,自由经济区内可享最长10年免征企业所得税及关税、财产税减免。与中国签有避免双重征税协定与投资保护协定。作为WTO观察员国,享有对欧盟GSP+普惠制待遇,纺织等劳动密集型产品出口欧洲关税优势明显。外汇管制自2017年大幅放开,利润可自由汇出,但本币苏姆仍有贬值压力。实操短板在通关与口岸效率,建议以自由经济区为落脚点并预留物流冗余。
商事纠纷可通过经济法院或仲裁解决,乌为《纽约公约》缔约国,外国仲裁裁决原则上可承认与执行,但地方司法独立性与执行效率仍偏弱。外资股权可依法转让,无明文强制退出限制;但矿业等战略领域历史上出现过政策回溯与资产重新谈判先例,须重点关注。破产清算法律框架存在但实操案例少、周期长。建议以双边投资协定为底、合同中约定国际仲裁条款,并设计分阶段退出机制。