菲律宾共和国(Republic of the Philippines)
菲律宾共和国(Republic of the Philippines):菲律宾拥有显著人口红利、蓬勃的数字经济与持续改善的投资政策,是东盟重要投资目的地。
GDP
4616 亿美元
人口
11580 万
GDP增长率
5.6 %
市场类型
新兴市场
国别介绍
菲律宾是东南亚群岛国家、西太平洋战略要道,拥有显著年轻人口红利(中位年龄约25岁)与高英语普及率,数字经济、BPO外包产业蓬勃发展,为RCEP成员与"一带一路"共建国。中菲同为RCEP成员、经贸往来密切。适合电子制造、BPO、可再生能源、基建与矿产布局,依托PEZA经济区与本地合伙,但需关注外资负面清单、土地限制与南海争议不确定性。
基本信息
马尼拉、宿务、达沃、奎松市
中菲1975年建交,2025年迎来建交50周年;双方均为RCEP成员,菲是"一带一路"共建国家。中资参与电信、能源、基建(卡利瓦大坝、多座桥梁、铁路前期规划)与矿产合作。南海争议是双边关系主要摩擦点,但经贸合作总体保持基本稳定。
宏观经济
电子半导体与装配(全球主要封测与 BPO 基地之一)、业务流程外包(BPO)、食品加工、建筑、化工、采矿(铜、金、镍、铬)与农业(椰子油、香蕉、菠萝、糖)。服务业占 GDP 约 60%,海外劳工汇款为重要外汇来源(2024 年约 345 亿美元)。
中资集中于电信(网络设备)、能源电力、基建工程(大坝、桥梁、铁路前期)、矿产(镍)及零售;中国银行、工商银行等在菲设有分行。
主要出口市场:美国、中国、日本、中国香港、新加坡;主要进口来源:中国、印尼、日本、韩国、美国。出口以电子元件、半导体、机械、农产品为主。
营商环境
菲律宾拥有显著人口红利(中位年龄约 25 岁、英语普及率高)、蓬勃的数字经济与持续改善的投资政策(CREATE MORE 法案),是东盟重要投资目的地。但短板在于:外资负面清单(FINL)对大众传媒、专业服务、公用事业等行业持股比例限制严格;基础设施与官僚效率偏弱、企业注册耗时较长;南海争议带来一定政治与合规不确定性。
实行外商投资负面清单(FINL,每两年更新):大众传媒、私人侦探、法律与会计等专业服务、公用事业经营等禁止或限制外资;部分行业外资持股上限 20%–40% 不等。
通过证券交易委员会(SEC)注册公司:核名→提交章程与董事/股东资料→实缴资本→领取营业执照;外资占比高或受限制行业须额外审查。
标准工时 8 小时/日、每周不超 48 小时;法定最低工资因地区与行业而异;强制第 13 薪;雇员享 SSS/PhilHealth/Pag-IBIG 社保与带薪休假。
利润、股息与资本原则上可自由汇出,无严格外汇管制;须依法申报并通过银行系统结算。
外商投资受 FINL 负面清单约束;宪法限制外资对私人土地的所有权(一般外资持股不超 40%),公共土地须租赁。
税收法律
关税总体温和,对原材料与生产设备优惠、成品较高;东盟(AFTA)内原产商品低关税;RCEP 框架下逐步降税。
菲律宾为 WTO/TRIPS 成员,知识产权局(IPOPHL)负责商标专利审查,保护体系接轨国际。
核心法规:《国家内部税收法》(NIRC)、《公司法》《数据隐私法》(2012);2024 年《CREATE MORE 法案》现代化企业税制,标准 CIT 自 25% 逐步降至 20%。社保(SSS/PhilHealth/Pag-IBIG)雇主雇员合计约 30%。
基础设施
主要港口:马尼拉港、宿务港、八打雁港;主要国际机场:马尼拉尼诺·阿基诺国际机场、宿务麦克坦机场、达沃机场。铁路不发达、集中于吕宋岛;对外以海运与空运为主。
设菲律宾经济区署(PEZA)管理的多个经济特区(如克拉克、苏比克、甲米地),入驻出口导向与优先行业企业可享所得税假期、进口免税等激励。
电力以燃煤为主、供应偏紧、电价在东盟偏高;可再生能源(地热、水电、光伏)潜力大但开发不足。
主要运营商 PLDT、Globe;4G 城镇覆盖良好、5G 逐步扩展,光纤与海底光缆完善。
实用信息
华侨华人约 150 万(约占人口 1.3%),多从事贸易、零售、餐饮、工程与房地产,集中于马尼拉、宿务等城市,经济影响力显著。
总体安全可控,但南部棉兰老岛存在反政府武装与绑架风险;城市须防范抢劫与盗窃;须关注台风、火山与地震等自然灾害。
英语为商务通用语,注重关系建立与礼貌寒暄;正式场合西装、交换名片;决策相对集权、沟通宜耐心,重视家族与华人商圈网络。
投资指南
电子与半导体制造、业务流程外包(BPO)、可再生能源(地热/光伏/风电)、基础设施建设、矿产(镍、铜、金)加工、农业现代化、数字经济与电商。
中菲合作重点:卡利瓦大坝、多座桥梁、铁路前期规划、电信网络、能源电站、镍矿与农业合作;中国银行、工商银行在菲设点服务中资。
关注:①南海争议带来的政治与合规不确定性;②外资负面清单限制(持股上限、行业准入);③基础设施与官僚效率短板、企业注册耗时;④电力紧张与电价偏高;⑤土地外资所有权受限、须租赁;⑥自然灾害(台风/火山/地震)频发。建议依托 BOI/PEZA 等机构、优先以合资与园区模式落地,做好政治与汇率风险对冲。
投资署(BOI)、经济区署(PEZA)、菲律宾工商会、中国驻菲使馆经商处、本地律所与会计师事务所。
官方机构
菲律宾年轻人口红利、英语普及、数字经济活跃,电子制造与BPO热门,但FINL限制外资。
菲律宾是东南亚增长稳健的人口大国,2024年GDP达4616亿美元、增长5.6%,2025年约5.4%—5.5%,2026年预计回升至5.8%;人均约4350美元、人口1.13亿且结构年轻。经济以服务业为主(BPO业务流程外包、旅游支撑)、工业占29%,对中企吸引力集中在电子半导体、ICT、可再生能源、消费零售与基建。英语普及率约80%、识字率近98%,是中国+1产能转移与友岸外包的热门承接国。2024年中菲贸易716亿美元、中国连续9年为其第一大贸易伙伴。竞争上家族财团主导经济,中企需以合资或特区模式降低准入摩擦。
2024年11月签署《CREATE MORE法案》,将标准企业所得税由25%降至20%、给予注册企业最长27年税收减免,是东南亚最具竞争力的投资激励之一;此前《CREATE法案》与《公共服务法》修订已系统性放开铁路、机场、电信等公共服务业100%外资持股。但宪法与外资负面清单(FINL)仍保留对大众媒体、小型采矿等限制,外国人不可拥有土地(可租赁最长99年)。维持投资级评级、RCEP已生效;但亲美再平衡使原一带一路基建项目多陷停滞或转由日美韩接手,这是中资最需正视的政策变量。
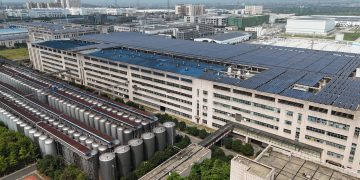
正处大基建时代:马科斯政府多建好建计划锁定207个基建旗舰项目、总投资约1767亿美元,2024年基建支出占GDP约5.4%。交通是重心——南北通勤铁路、马尼拉地铁、新宿务国际集装箱港等密集推进;国家光纤骨干网与1.3万免费公共WiFi点使4G近全覆盖、5G加速渗透。能源与电力是短板亦是机会:电价高企、煤炭占发电61.9%,2030年目标可再生占比35%,中国能建、江苏苏美达等已承建多个光伏电站。但港口拥堵、城市交通阻塞与高物流成本仍是制造业落地的现实摩擦。
营商便利度中等偏弱:IMD世界竞争力排名2024年居52/67,痛点集中在官僚低效、法规不一致、地方许可随意、司法缓慢偶有腐败、家族财团主导经济。经济特区(PEZA等)以一站式、无繁文缛节口碑较好,是外资落地主要载体;特区外标准企业所得税20%—25%、增值税12%,特区可享所得税假期与进口免税。用工端优势明显——劳动力年轻、英语流利,但需注意社保、离职与本地化合规成本。融资端本地银行体系稳健但利率偏高。适合以成本+语言+区位导向的制造与服务中心型投资。
税制激励是最大卖点:CREATE MORE将标准企业所得税由25%降至20%、给予注册企业最长27年税收减免,PEZA等经济特区另享所得税假期与进口免税,增值税12%。贸易制度上为东盟与RCEP成员,并与主要发达市场保有优惠安排。与中国签有避免双重征税协定与投资保护协定。外汇相对宽松但需登记,比索2025年一度贬至59/美元、经常账户赤字约GDP的3.8%—4%,需在合同中预设汇率与结算条款。
法律体系为普通法与大陆法混合,为《纽约公约》缔约国,设有菲律宾争端解决中心等机构;但司法缓慢、偶有腐败是公认短板,合同执行与裁决落地存在不确定性。外资退出无强制限制,但土地禁购(外国人不可拥有土地,仅可租赁最长99年)影响重资产的持有与退出结构。最大风险是地缘与政治:南海争端持续升温(2024年多次中菲海警摩擦)使政府层面对华合作降温,多个中资参与的一带一路铁路与港口项目被暂停、取消或转交他国,2025年防洪工程腐败调查进一步加剧政策扰动;其次为港口拥堵、电价与物流成本高企、天灾(年均多台风)与家族财团竞争壁垒。宜以特区+本地合伙+政治风险对冲结构进入。